

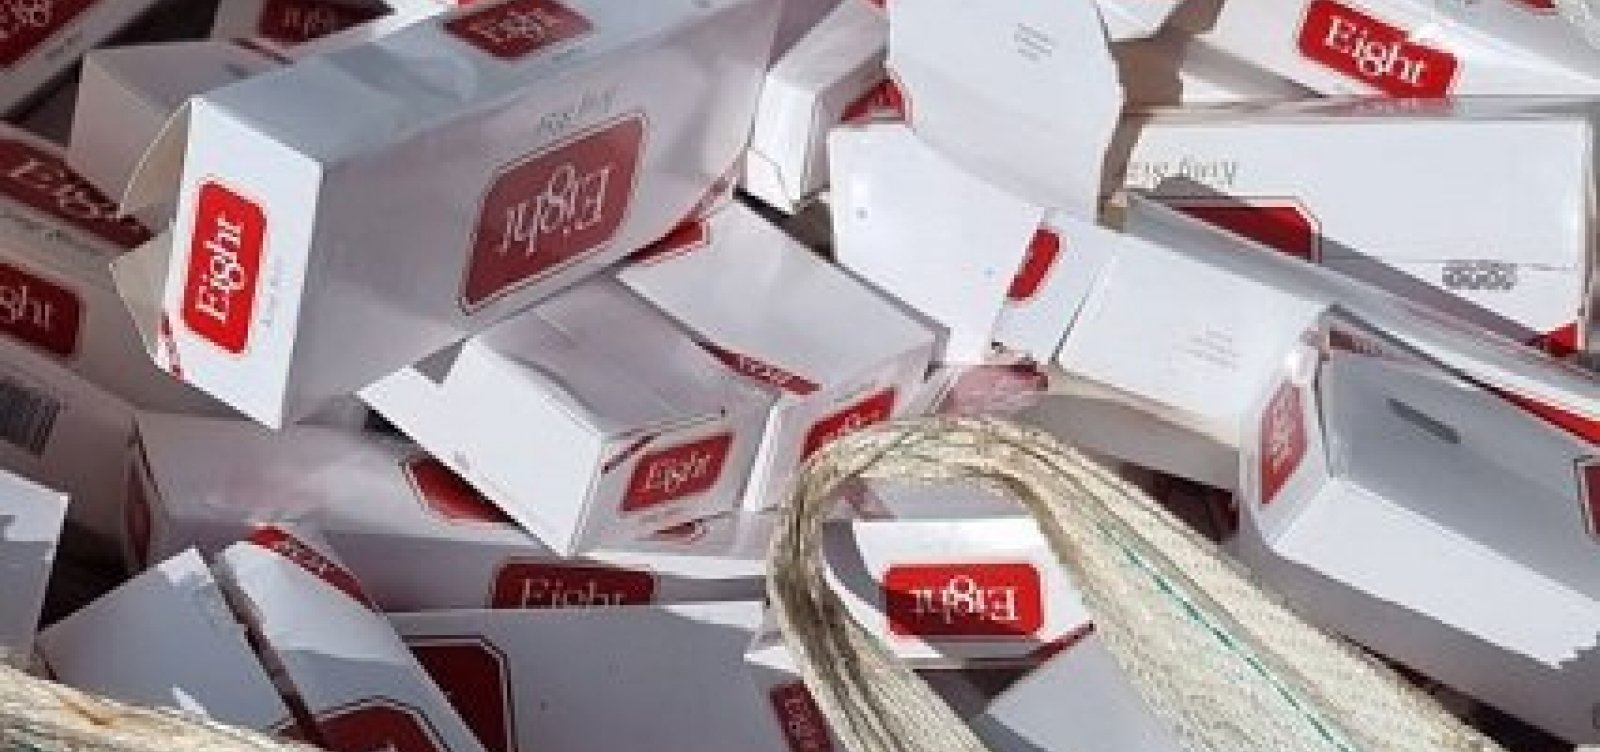
Há notícias de que o Ministério da Fazenda, na calibragem final das alíquotas do Imposto Seletivo (IS) para 2027, estaria inclinado a reduzir a tributação sobre cigarros, bebidas alcoólicas e bebidas açucaradas, em resposta à pressão de grandes fabricantes. A versão mais benigna em circulação prevê paridade com a carga atual do IPI, apresentada como uma transição sem choque. A mais grave sugere uma alíquota inferior à carga vigente. Nenhuma das duas resiste ao que a Constituição estabelece como finalidade do IS.
Este texto sustenta uma tese simples: o IS é o único tributo do sistema brasileiro cuja razão de existir está inteiramente ancorada em uma finalidade extrafiscal. Um IS calibrado para não alterar preços nega a própria competência constitucional que o criou. E, no caso do tabaco, a consequência dessa neutralidade tem nome e faixa etária.
A Emenda Constitucional 132/2023 inseriu no art. 153 o inciso VIII, atribuindo à União competência para instituir imposto sobre a produção, extração, comercialização ou importação de bens e serviços prejudiciais à saúde ou ao meio ambiente, nos termos de lei complementar. A hipótese de incidência é definida pela nocividade do bem, e não por sua expressão econômica. Não há paralelo no sistema tributário brasileiro.
Compare-se com o IPI. O art. 153, § 3º, I, determina que o IPI “será seletivo, em função da essencialidade do produto”. A seletividade, nesse caso, gradua um imposto que existe, antes de tudo, para arrecadar. O IPI pode ser seletivo; o IS só existe porque é seletivo. A extrafiscalidade, que no IPI é atributo, no IS é essência. A Lei Complementar 214/2025 reafirma essa vocação ao declarar que o tributo se destina a desestimular o consumo dos bens por ele alcançados.
O § 6º do art. 153 completa esse desenho: não incidência sobre exportações, energia elétrica e telecomunicações; incidência única; exclusão do próprio imposto de sua base de cálculo e integração à base do ICMS, do ISS, do IBS e da CBS; além de alíquotas fixadas por lei ordinária, específicas por unidade de medida ou ad valorem.
Dois aspectos desse regime interessam ao debate atual. O primeiro é que o IS ficou fora do § 1º do art. 153, que autoriza o Executivo a alterar, por decreto, as alíquotas do II, IE, IPI e IOF. A alíquota do IS depende de lei em sentido formal e, ainda que instituída por medida provisória, nos termos do art. 62, entrega ao Congresso a palavra final. O segundo é que a previsão expressa de alíquota específica por unidade não é mero ornamento: trata-se do instrumento que a literatura de saúde pública identifica como o mais eficaz para elevar preços e impedir a migração do consumidor para marcas mais baratas.
Esse arranjo dialoga com dois dispositivos que o debate fiscal costuma ignorar. O art. 196 impõe ao Estado o dever de reduzir o risco de doenças por meio de políticas sociais e econômicas. O art. 227 confere à criança e ao adolescente prioridade absoluta na proteção contra qualquer forma de negligência. O IS sobre o tabaco é, antes de qualquer coisa, um instrumento de cumprimento dessas duas normas.
Há ainda uma camada normativa que vincula a União desde 2006. O Brasil ratificou a Convenção-Quadro da OMS para o Controle do Tabaco, promulgada pelo Decreto nº 5.658/2006, cujo art. 6º reconhece as medidas de preço e tributação como meios eficazes e importantes para reduzir o consumo, especialmente entre jovens, e compromete as partes a adotá-las. Um tratado ratificado não é um conselho. Quando a União fixa a alíquota do IS sobre fumígenos, exerce a competência prevista no art. 153, VIII, dentro de uma obrigação internacional que ela própria assumiu. Um IS que congela ou reduz a carga tributária em um contexto de crescimento da renda caminha na direção oposta a esse compromisso.
A tributação do tabaco é também uma política de prevenção da iniciação ao consumo. Ao elevar os preços e reduzir a acessibilidade econômica do produto, o IS cria uma barreira especialmente relevante para adolescentes e jovens, grupo mais sensível a variações de preço e no qual a dependência da nicotina costuma se iniciar. A OMS, em sua página institucional e no manual técnico de tributação do tabaco atualizado em dezembro de 2025, afirma que elevar significativamente tributos e preços é a medida isolada mais eficaz e com melhor relação custo-benefício no combate ao tabagismo. A organização destaca ainda que, em países de renda média, os jovens têm de duas a três vezes mais probabilidade de reduzir o consumo após aumentos de preço do que os adultos. Quem ainda não consolidou o hábito e dispõe de pouca renda é quem mais tende a desistir diante de um maço mais caro. Reduzir o preço relativo do cigarro é derrubar essa barreira.
Para que esse efeito ocorra, porém, duas condições devem estar presentes na calibragem do imposto. A primeira é o aumento real de preços: a alíquota deve reduzir a acessibilidade econômica do produto, compensando os efeitos da inflação e do crescimento da renda, algo que a mera paridade com o IPI não assegura. A segunda é a cobertura coerente de toda a cadeia da nicotina. A discussão sobre adolescentes já não se limita ao cigarro industrializado; envolve também narguilé, fumo para enrolar e dispositivos eletrônicos. Embora a comercialização destes seja proibida pela Anvisa (RDC 46/2009, reafirmada pela RDC 855/2024), eles circulam em um mercado paralelo voltado justamente à nova geração. O tratamento regulatório de cada categoria pode ser distinto, mas o desenho tributário não deve criar lacunas que incentivem a migração para a alternativa mais barata. A OMS estima que 37 milhões de jovens entre 13 e 15 anos usem tabaco no mundo e vem alertando para estratégias de produto e marketing direcionadas a essa faixa etária.
Os dados nacionais mostram que o momento é o pior possível para afrouxar essa barreira. Segundo levantamento do Ministério da Saúde apresentado pela ACT Promoção da Saúde em audiência na Câmara dos Deputados, em maio de 2026, o Vigitel registrou em 2024 o primeiro aumento na prevalência de fumantes desde 2006. Na mesma audiência, um pesquisador do Instituto Nacional de Câncer (Inca) informou que a queda do consumo entre jovens de 18 a 24 anos, faixa mais afetada pela iniciação, estagnou e que mais da metade da redução do tabagismo entre 1989 e 2015 decorreu do aumento de preços. O Brasil tem hoje o terceiro maço de cigarros mais barato da América do Sul, com preço mínimo de R$ 7,50, enquanto a renda média cresceu sem que os preços acompanhassem esse movimento. Para cada R$ 1 arrecadado com o cigarro, o país gasta R$ 2,50 no tratamento de doenças associadas ao tabagismo.
A principal justificativa da indústria para conter a alíquota é o contrabando. Um relatório do Observatório Brasileiro do Sistema Tributário, projeto da Universidade Federal de Goiás, revisou a literatura publicada em periódicos de primeiro quartil de impacto sobre tributos seletivos e não encontrou correlação entre esses tributos e a expansão dos mercados ilegais. Ao contrário, concluiu que sua eficácia depende de alíquotas elevadas e de uma base ampla, capaz de alcançar produtos substitutos. A experiência histórica reforça esse diagnóstico. Canadá e Suécia reduziram a tributação sobre o tabaco nos anos 1990 para combater o contrabando, perderam arrecadação, viram o tabagismo crescer entre jovens e não obtiveram resultados relevantes sobre o mercado ilegal. A própria Receita Federal reduziu o IPI do cigarro na mesma década, com efeitos semelhantes.
Uma alíquota de IS fixada com o objetivo declarado de não alterar preços não constitui apenas uma escolha de política fiscal. Trata-se do exercício de uma competência constitucional em contradição com a finalidade que a justifica. Não se sustenta que o Judiciário deva fixar alíquotas, mas sim que a neutralidade deliberada pode caracterizar desvio de finalidade passível de controle pela jurisdição constitucional, ao menos para exigir motivação compatível com o art. 153, VIII, os arts. 196 e 227 da Constituição e o tratado internacional incorporado ao ordenamento.
A transição, aliás, já está desenhada. A LC 214/2025 prevê o escalonamento da alíquota dos fumígenos a partir de 2029, incorporando gradualmente o diferencial hoje praticado pelo ICMS. O que não encontra amparo no sistema é uma alíquota inicial inferior à carga atual ou uma parcela ad valorem que abandone a alíquota específica autorizada justamente para esse produto.
O IS foi apresentado à sociedade como o tributo capaz de corrigir aquilo que o IPI nunca corrigiu. Se nascer neutro, será apenas o IPI com outro nome e com o custo adicional de frustrar uma promessa constitucional. Os adolescentes que começarem a fumar em 2027 não saberão que a alíquota foi calibrada para tornar a transição mais suave. Saberão apenas que o maço cabia no bolso.
Foto: Divulgação


Copyright © 2023 Bahia Economica - Todos os direitos reservados.

